
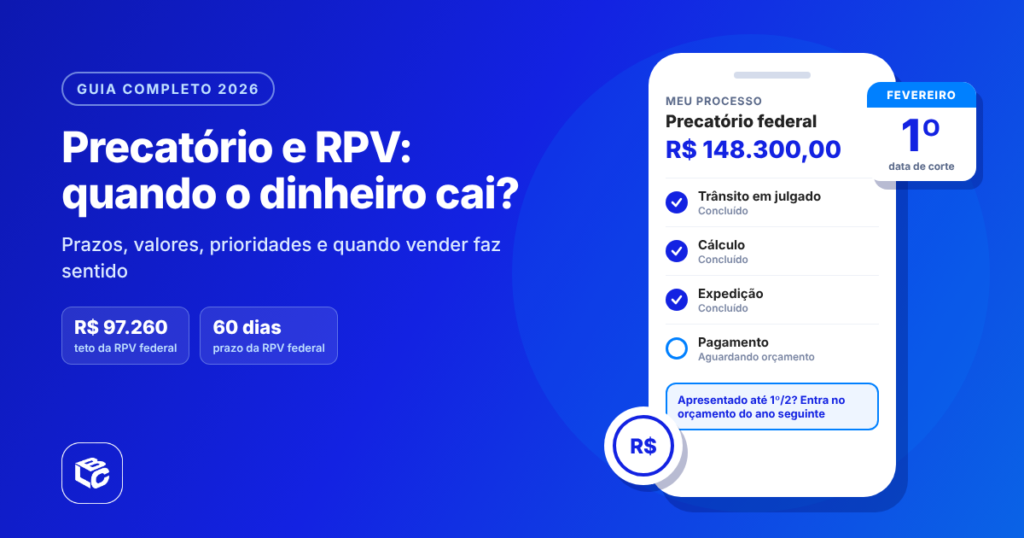
Ganhar a ação contra o governo é só metade do caminho. Depois da sentença vêm o cálculo, a expedição, o prazo de corte do orçamento e, no caso do precatório, uma espera que pode durar de alguns meses a vários anos. O tempo depende de três coisas: o valor do crédito, quem deve e quando a requisição chegou ao tribunal.
Este guia responde, em ordem, às perguntas que quase todo credor faz: por que o dinheiro ainda não caiu, quanto tempo falta, quem recebe primeiro, como consultar pelo CPF e o que muda se decidir vender o crédito.
Ganhei o processo. Por que o dinheiro ainda não caiu?
O dinheiro ainda não caiu porque o fim do processo não libera o pagamento. Entre a decisão definitiva e o depósito, o crédito passa por quatro etapas:
- Trânsito em julgado: a decisão vira definitiva e não cabe mais recurso.
- Cálculo: o valor é apurado e pode ser contestado pelo ente público.
- Expedição: o juiz emite a RPV ou o precatório e envia ao tribunal.
- Pagamento: o tribunal deposita o valor quando os recursos são liberados.
A data mais importante não é a da sentença, é a da chegada da requisição ao tribunal. No precatório, um único dia muda o calendário inteiro. Desde a Emenda Constitucional 136/2025, o que for apresentado até 1º de fevereiro entra no orçamento do ano seguinte. O que chegar em 2 de fevereiro espera um ano a mais.
Meu crédito é RPV ou precatório?
O que define se o crédito é RPV ou precatório é o valor, comparado com o teto do ente devedor. Abaixo do teto, o pagamento é feito por RPV, a Requisição de Pequeno Valor. Acima dele, por precatório.
Devedor | Teto da RPV | Valor em 2026 |
União, INSS e órgãos federais | 60 salários mínimos | R$ 97.260 |
Estados e Distrito Federal | Lei própria, ou 40 salários mínimos na falta dela | Varia por estado |
Municípios | Lei própria, ou 30 salários mínimos na falta dela | Varia por município |
O teto acompanha o salário mínimo. Com a projeção do governo de R$ 1.741 para 2027, o teto federal passaria a cerca de R$ 104.460. Na prática, créditos que hoje viram precatório por pouco podem passar a ser pagos como RPV, no rito mais rápido.
Dá para transformar um precatório em RPV?
Sim, em alguns casos. O credor pode renunciar ao valor que passa do teto e receber o restante como RPV. A renúncia compensa quando o excedente é pequeno: abrir mão de alguns milhares de reais pode significar receber em semanas, e não em quase dois anos.
Quanto tempo demora para receber em 2026?
O prazo depende do tipo de crédito e de quem deve.
RPV federal
A RPV federal deve ser paga em até 60 dias contados da entrega da requisição ao tribunal (Lei 10.259/2001). O prazo não conta da sentença, e é por isso que tanta gente acha que a RPV está atrasada quando ela ainda está em uma etapa anterior.
Precatório federal
A União costuma pagar dentro do prazo constitucional. Em 2026, o governo federal prevê pagar cerca de R$ 69,7 bilhões em precatórios. Um precatório apresentado até 1º de fevereiro de 2026 deve ser pago até o fim de 2027. A data de corte era 2 de abril e foi antecipada pela EC 136/2025.
Precatório estadual e municipal
Aqui está a maior espera. Com a Emenda Constitucional 136/2025, estados e municípios com dívida acumulada passaram a reservar entre 1% e 5% da receita corrente líquida por ano para pagar precatórios, conforme o tamanho do estoque. Em entes muito endividados, isso significa espera de muitos anos.
A mesma emenda mudou a atualização desses créditos: desde 1º de agosto de 2025, eles são corrigidos pelo IPCA mais juros simples de 2% ao ano, com a Selic como limite.
Quem recebe primeiro?
Recebe primeiro quem tem crédito alimentar e, dentro desse grupo, quem tem superpreferência. A ordem é esta:
- Superpreferência: pessoas com 60 anos ou mais, com doença grave ou com deficiência recebem antecipadamente até o triplo do teto da RPV (art. 100, § 2º, da Constituição).
- Alimentares: créditos de salários, aposentadorias, pensões, benefícios do INSS e indenizações por morte ou invalidez.
- Comuns: desapropriações, indenizações por danos a bens e créditos tributários, entre outros.
A superpreferência não é automática. Na maioria dos tribunais, ela precisa ser pedida no processo, com documento que comprove a idade, a doença ou a deficiência. Muita gente com direito a ela nunca faz o pedido.
Como saber se tenho precatório ou RPV pelo CPF?
A consulta é gratuita e é feita no site do tribunal onde o processo correu:
- TRFs, para ações contra a União e o INSS;
- TJs, para ações contra estados e municípios;
- TRTs, para ações trabalhistas contra entes públicos.
Em geral, basta o CPF ou o número do processo. A consulta mostra a situação da requisição, o valor e, depois do pagamento, o banco onde o dinheiro foi depositado.
O golpe mais comum
Nenhum tribunal, banco ou empresa séria cobra valor para “liberar” precatório ou RPV. Golpistas usam o número do processo, que é público, para enviar mensagens convincentes em nome de advogados, bancos ou do próprio tribunal. Se pediram dinheiro para liberar o seu crédito, é golpe.
Herdei um precatório. Como recebo?
O herdeiro recebe depois de se habilitar no processo. O caminho tem três passos:
- Abrir inventário ou arrolamento, judicial ou em cartório.
- Pedir a habilitação dos herdeiros no processo do precatório ou da RPV.
- Apresentar os documentos que comprovam o parentesco e a partilha.
Depois de habilitados, os herdeiros podem esperar o pagamento ou vender o crédito. O ponto de atenção é o tempo: sem inventário aberto, nada avança.
O que é vender RPV ou precatório?
Vender RPV ou precatório é transferir o direito de receber a outra pessoa ou empresa, em troca de um pagamento à vista e com desconto. O nome técnico é cessão de direitos, prevista nos arts. 286 a 298 do Código Civil e, para precatórios e RPVs, no art. 100, § 13, da Constituição, que dispensa a concordância do governo.
Vender é uma opção, e não uma obrigação. Quem pode esperar continua com o direito de receber o valor integral no rito normal.
Quanto eu perco vendendo o meu crédito?
A diferença entre o valor do crédito e o que você recebe na venda se chama deságio. Ela remunera quem compra por três coisas: a espera até o pagamento, o risco de o valor ser reduzido e a possibilidade de atraso.
O deságio costuma ser menor quando:
- o devedor é a União, que paga com mais regularidade;
- o crédito está mais perto do pagamento, com requisição já expedida;
- o processo não tem pendências, como penhora, inventário aberto ou disputa de honorários.
Deságio não é perda, é o preço do tempo. Se o dinheiro vale mais para você agora do que daqui a dois anos, o desconto pode custar menos do que a espera.
A conta que quase ninguém faz
Imagine uma dívida de R$ 30 mil no cartão de crédito, com juros de 10% ao mês. Em um ano sem pagamento, ela passa de R$ 94 mil. Se o credor espera um precatório por esse mesmo ano, o crédito é corrigido por pouco mais que a inflação, enquanto a dívida triplica.
Nesse cenário, vender o precatório e quitar a dívida pode deixar o credor com mais dinheiro, mesmo com o deságio. Sem dívidas caras, a conta muda, e esperar pode ser a melhor escolha.
Vale a pena vender ou esperar?
Três perguntas ajudam a decidir:
- Quanto tempo falta? Se a RPV federal já foi entregue ao tribunal, faltam poucas semanas, e vender raramente compensa. Se é um precatório estadual sem previsão, a conta é outra.
- O que esse dinheiro resolve agora? Dívidas com juros altos, tratamento de saúde ou uma oportunidade que não espera pesam a favor da venda.
- Existe algum atalho na lei? Superpreferência, renúncia ao excedente ou acordo direto com o ente devedor podem antecipar o pagamento sem venda.
Se as três respostas apontam para esperar, espere. Se apontam para vender, o cuidado passa a ser o contrato.
Como funciona a venda, passo a passo?
A venda segue cinco etapas, com uma diferença importante entre RPV e precatório:
- Contato e envio do processo para análise.
- Análise da titularidade, da fase, do valor e das pendências.
- Proposta com o percentual comprado e o valor a receber.
- Formalização por contrato ou escritura.
- Pagamento ao vendedor, em conta de titularidade dele.
O que muda no precatório
O CNJ e o Banco Central propuseram, em 6 de outubro de 2026, que a venda de precatórios passe a exigir escritura pública em cartório para ter validade perante os tribunais.
O Plenário do CNJ vota a proposta entre 8 e 15 de outubro. Algumas empresas já adotaram a escritura antes da regra entrar em vigor.
Na RPV, a venda continua sendo feita por contrato, em geral com assinatura eletrônica.
O que conferir antes de assinar?
Antes de assinar, confira cinco pontos no contrato:
- Quando o crédito muda de dono. Nos contratos bem feitos, só depois que o dinheiro cai na sua conta (condição suspensiva, art. 125 do Código Civil).
- Sobre qual valor o percentual é calculado. Se for sobre o valor bruto, os honorários do advogado saem da parte que fica com você.
- Onde você recebe. Apenas em conta no seu CPF, nunca de intermediário.
- Em que casos você teria de devolver dinheiro. Só por ato seu, como informação falsa ou saque da parte vendida.
- Se alguém pediu dinheiro antes. Empresa séria não cobra nada do vendedor.
O exemplo dos honorários
Com um crédito de R$ 100 mil, 70% vendidos sobre o valor bruto e 30% de honorários contratuais, o comprador recebe R$ 70 mil, o advogado R$ 30 mil e o vendedor nada mais quando o processo pagar. Isso não é erro: o vendedor já recebeu a parte dele na venda. O problema é não saber disso antes de assinar.
Advogado também pode vender honorários?
Sim. O advogado pode vender os honorários de sucumbência e os contratuais destacados no processo, que pertencem a ele e não ao cliente (art. 85, § 14, do CPC). Essa venda é um negócio separado da venda do crédito do cliente.
A proposta do CNJ e do Banco Central acrescenta uma restrição importante: o advogado que atua em um processo não poderá comprar precatórios desse mesmo processo.
Perguntas rápidas
Vender a RPV demora?
A RPV pode ser vendida em poucos dias, com contrato eletrônico. No precatório, com a tendência da escritura pública, a formalização tende a levar mais tempo.
Tenho nome negativado. Posso vender?
Sim. A análise considera o crédito, e não o seu histórico financeiro.
Se eu não vender, perco alguma coisa?
Não. O crédito continua seu, corrigido, e será pago no rito normal.
Posso vender só uma parte?
Sim. A cessão parcial é permitida, e você recebe o restante quando o processo pagar.
Qual é a data de corte para o precatório entrar no orçamento?
Desde a EC 136/2025, é 1º de fevereiro. O precatório apresentado até essa data entra no orçamento do ano seguinte e deve ser pago até o fim dele.
Precatórios e RPVs são direitos reconhecidos pela Justiça, mas o tempo até o pagamento varia muito conforme o valor, o devedor e a data em que a requisição chegou ao tribunal.
Com essas respostas em mãos, o credor consegue saber em que etapa está, quanto tempo deve esperar e se vender faz sentido no caso dele. O LCbank analisa RPVs e precatórios federais sem custo para quem quer comparar a venda com a espera, mas a decisão continua sendo de quem tem o crédito.